Chapter 2: साझेदारी लेखांकन — आधारभूत अवधारणाएँ
Book: Lekhashastra Bhag-1 (Purani pustak — 2025 se pehle wali) | माध्यम: हिंदी
Original notes — ready Bihar Board — BSEB (Hindi Medium) • Class 12 • Accountancy • Book: Lekhashastra Bhag-1 (Purani pustak — 2025 se pehle wali)
साझेदारी लेखांकन — आधारभूत अवधारणाएँ — EG के अपने नोट्स, सरल शब्दों में
पुस्तक: Lekhashastra Bhag-1 (Purani pustak — 2025 se pehle wali) (BSEB, Class 12) | अध्याय 2 | माध्यम: हिंदी
यह पृष्ठ Educational Galaxy के अपने मूल नोट्स हैं — किताब की नकल नहीं। यहाँ कोई आधिकारिक BSTBPC PDF नहीं दिया जाता है और यह पृष्ठ पाठ्यपुस्तक का विकल्प नहीं है।
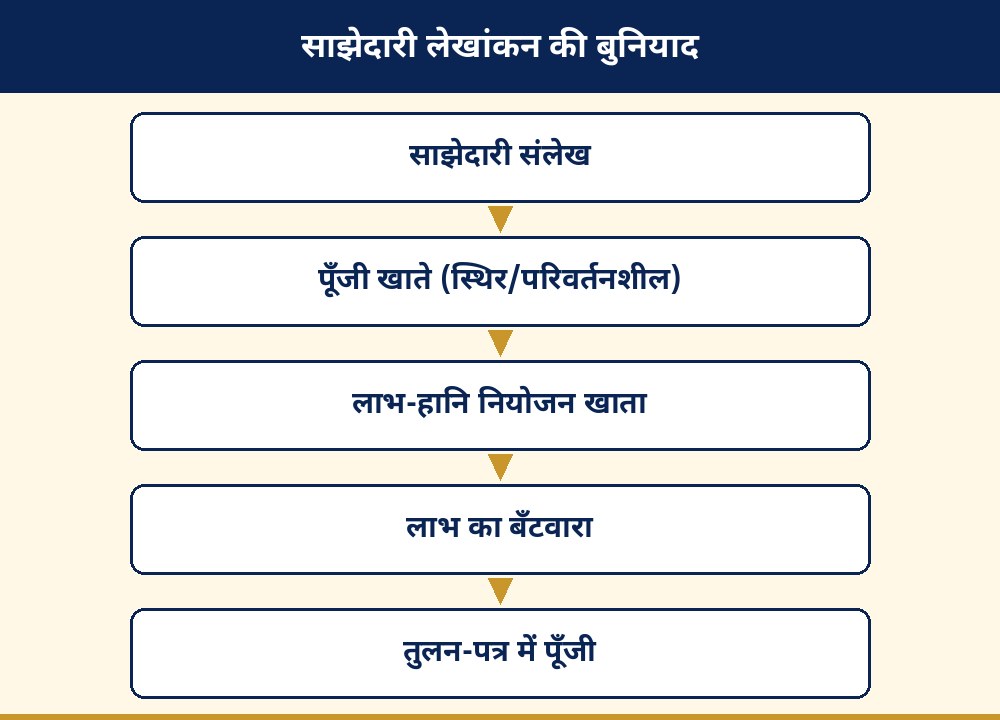
चित्र (लेबल चित्र पर ही छपे हैं): साझेदारी लेखांकन की बुनियाद — इस अध्याय का सार एक नज़र में। यह एक सामान्य शिक्षण चित्र है।
दो या दो से अधिक व्यक्ति जब लाभ कमाने के उद्देश्य से मिलकर व्यवसाय चलाते हैं, तो वह साझेदारी कहलाती है। इस अध्याय में साझेदारी की नींव समझी जाती है — साझेदारी संलेख क्या है, संलेख न होने पर कौन-से नियम लागू होंगे, साझेदारों के पूँजी खाते कैसे रखे जाते हैं, और लाभ का बँटवारा किस खाते से दिखाया जाता है। यहीं से साझेदारी लेखांकन की पूरी इमारत खड़ी होती है, इसलिए हर नियम और हर खाते का प्रारूप साफ़ होना ज़रूरी है।
1. 1. साझेदारी और साझेदारी संलेख
साझेदारी में दो या दो से अधिक व्यक्ति एक समझौते के तहत व्यवसाय चलाते हैं और उसके लाभ-हानि को बाँटते हैं। भारतीय साझेदारी अधिनियम, 1932 के अनुसार साझेदारी उन व्यक्तियों के बीच का संबंध है, जिन्होंने किसी व्यवसाय के लाभ को आपस में बाँटने का समझौता किया है और व्यवसाय उन सबके द्वारा या उनमें से किसी एक द्वारा सबकी ओर से चलाया जाता है। बैंकिंग व्यवसाय में साझेदारों की अधिकतम संख्या 10 और अन्य व्यवसायों में 50 होती है।
साझेदारी संलेख (partnership deed) साझेदारों के बीच का लिखित समझौता है। इसमें व्यवसाय का नाम और पता, साझेदारों के नाम, पूँजी की रकम, लाभ-विभाजन अनुपात, साझेदारों का वेतन और कमीशन, पूँजी और आहरण पर ब्याज की दर, नए साझेदार के प्रवेश और किसी साझेदार की सेवानिवृत्ति के नियम, तथा विवाद निपटाने की विधि लिखी होती है। संलेख का लिखित होना अनिवार्य नहीं है, पर विवाद से बचने के लिए लिखित संलेख ही सुरक्षित माना जाता है।
2. 2. संलेख न होने पर लागू नियम
अगर साझेदारों के बीच कोई संलेख नहीं है, तो भारतीय साझेदारी अधिनियम, 1932 के नियम लागू होते हैं: लाभ-हानि सभी साझेदारों में बराबर बाँटी जाती है; किसी साझेदार को वेतन या कमीशन नहीं मिलता; पूँजी पर कोई ब्याज नहीं दिया जाता; आहरण पर कोई ब्याज नहीं लिया जाता; साझेदार द्वारा फर्म को दिए गए ऋण पर 6% वार्षिक ब्याज मिलता है; और किसी साझेदार को व्यवसाय के काम के लिए किए गए खर्च की भरपाई मिलती है।
ध्यान दें: साझेदार के ऋण पर 6% ब्याज संलेख के बिना भी मिलता है, जबकि पूँजी पर ब्याज के लिए संलेख में स्पष्ट उल्लेख ज़रूरी है। परीक्षा में प्रश्न अक्सर इसी अंतर पर बनता है — छात्र ऋण और पूँजी के ब्याज को आपस में मिला देते हैं।
3. 3. पूँजी खाते रखने की दो विधियाँ
स्थिर पूँजी विधि (fixed capital method) में साझेदार का पूँजी खाता साल भर एक-सा रहता है। वेतन, पूँजी पर ब्याज, लाभ का हिस्सा, आहरण और आहरण पर ब्याज — ये सभी समायोजन अलग चालू खाते (current account) में लिखे जाते हैं। इस विधि में हर साझेदार के दो खाते होते हैं: पूँजी खाता और चालू खाता।
परिवर्तनशील पूँजी विधि (fluctuating capital method) में सारे समायोजन सीधे पूँजी खाते में लिखे जाते हैं, इसलिए पूँजी खाते का शेष हर साल बदलता रहता है। इस विधि में केवल एक खाता होता है। प्रश्न में विधि न बताई गई हो, तो परिवर्तनशील विधि मानी जाती है। स्थिर विधि में पूँजी खाते का शेष हमेशा क्रेडिट रहता है, जबकि चालू खाते का शेष डेबिट भी हो सकता है।
4. 4. लाभ-हानि नियोजन खाता
लाभ-हानि नियोजन खाता (Profit and Loss Appropriation Account) शुद्ध लाभ के बँटवारे को दिखाता है — यह लाभ का नियोजन है, खर्च का खाता नहीं। इसमें डेबिट पक्ष में पूँजी पर ब्याज, साझेदारों का वेतन और कमीशन लिखे जाते हैं, और क्रेडिट पक्ष में शुद्ध लाभ तथा आहरण पर ब्याज लिखा जाता है। बचा हुआ लाभ साझेदारों में उनके लाभ-विभाजन अनुपात में बाँटा जाता है।
पूँजी पर ब्याज की एक विशेष बात: अगर लाभ कम हो तो पूँजी पर ब्याज केवल उपलब्ध लाभ तक ही दिया जाता है, और वह लाभ के अनुपात में बाँटा जाता है। आहरण पर ब्याज व्यवसाय की आय है, इसलिए वह क्रेडिट पक्ष में आता है। साझेदार का वेतन भले ही खर्च जैसा लगे, पर नियोजन खाते में वह डेबिट होता है, क्योंकि वह लाभ का बँटवारा है, व्यवसाय का खर्च नहीं।
5. 5. लाभ की गारंटी और पिछले समायोजन
लाभ की गारंटी (guarantee of profit) में किसी साझेदार को न्यूनतम लाभ का वादा किया जाता है। अगर उसका हिस्सा गारंटी से कम पड़े, तो कमी गारंटी देने वाले साझेदार अपने तय अनुपात में पूरी करते हैं। गारंटी फर्म की ओर से भी दी जा सकती है — तब कमी सभी साझेदार अपने लाभ अनुपात में (गारंटी वाले को छोड़कर) पूरी करते हैं।
पिछले समायोजन (past adjustments) तब किए जाते हैं जब संलेख की कोई बात किसी साल लागू करना छूट जाए — जैसे पूँजी पर ब्याज देना भूल गए हों या लाभ गलत अनुपात में बाँट दिया गया हो। तब एक समायोजन प्रविष्टि से हिसाब ठीक किया जाता है: जिसे कम मिला उसे क्रेडिट, जिसे ज़्यादा मिला उसे डेबिट। समायोजन के लिए एक तालिका बनाकर हर साझेदार का शुद्ध प्रभाव निकाला जाता है।
6. 6. साझेदारी के अंतिम खाते
साझेदारी फर्म के अंतिम खातों में व्यापार खाता, लाभ-हानि खाता, लाभ-हानि नियोजन खाता और तुलन-पत्र (balance sheet) बनते हैं। नियोजन खाते से निकला लाभ का हिस्सा साझेदारों के पूँजी या चालू खातों में जाता है, और वहीं से तुलन-पत्र में पूँजी दिखाई जाती है।
उदाहरण: अ और ब की पूँजी क्रमशः ₹2,00,000 और ₹1,00,000 है, लाभ अनुपात 2:1 है, पूँजी पर 10% ब्याज देना है और शुद्ध लाभ ₹90,000 है। पूँजी पर ब्याज: अ ₹20,000, ब ₹10,000 — कुल ₹30,000। बचा लाभ ₹60,000, जो 2:1 में बँटेगा: अ ₹40,000, ब ₹20,000। कुल लाभांश: अ ₹60,000, ब ₹30,000। यही क्रम हर प्रश्न में अपनाएँ — पहले ब्याज और वेतन, फिर बचा लाभ अनुपात में।
Chart / Table
| मद | कहाँ लिखा जाता है | उदाहरण |
|---|---|---|
| पूँजी पर ब्याज | नियोजन खाता — डेबिट | ₹1,00,000 पर 10% = ₹10,000 |
| आहरण पर ब्याज | नियोजन खाता — क्रेडिट | ₹20,000 आहरण पर 6% = ₹1,200 |
| साझेदार का वेतन | नियोजन खाता — डेबिट | ₹5,000 प्रति माह = ₹60,000 साल |
| साझेदार का ऋण (ब्याज) | लाभ-हानि खाता — डेबिट (6% वार्षिक) | ₹50,000 ऋण पर 6% = ₹3,000 |
| शुद्ध लाभ का बँटवारा | पूँजी/चालू खाते — क्रेडिट | अनुपात 3:2 में बँटवारा |
अभ्यास — Practice set (स्वयं करके देखें)
- दो साझेदारों की पूँजी ₹2,00,000 और ₹1,00,000 है, लाभ अनुपात 2:1 है। पूँजी पर 10% ब्याज देकर बचा ₹90,000 का लाभ कैसे बाँटा जाएगा?
संकेत: पहले दोनों की पूँजी पर ब्याज निकालें, फिर बचे लाभ को 2:1 में बाँटें। - संलेख में कुछ न लिखा हो तो ₹60,000 का लाभ दो साझेदारों में कैसे बँटेगा?
संकेत: अधिनियम के अनुसार बराबर बँटवारा होता है। - स्थिर और परिवर्तनशील पूँजी विधि में एक अंतर लिखें।
संकेत: सोचें: समायोजन किस खाते में जाते हैं? - एक साझेदार ने ₹12,000 आहरण किया। आहरण पर 10% ब्याज कितना होगा?
संकेत: ₹12,000 का 10% निकालें। - लाभ की गारंटी का क्या अर्थ है? एक पंक्ति में बताएँ।
संकेत: न्यूनतम लाभ का वादा और कमी की पूर्ति याद करें।
प्रश्न और उत्तर — Core Questions with Answers
- साझेदारी संलेख किसे कहते हैं?
साझेदारों के बीच हुए समझौते को लिखित रूप में रखना ही साझेदारी संलेख है। इसमें पूँजी की रकम, लाभ-विभाजन अनुपात, साझेदारों का वेतन, पूँजी और आहरण पर ब्याज के नियम लिखे होते हैं। - संलेख न होने पर लाभ कैसे बाँटा जाता है?
भारतीय साझेदारी अधिनियम, 1932 के अनुसार लाभ साझेदारों में बराबर बाँटा जाता है, पूँजी पर ब्याज नहीं दिया जाता और आहरण पर ब्याज नहीं लिया जाता। - स्थिर पूँजी विधि क्या है?
इस विधि में साझेदार का पूँजी खाता स्थिर रहता है। वेतन, ब्याज, लाभ का हिस्सा और आहरण जैसे समायोजन अलग चालू खाते (current account) में लिखे जाते हैं। - लाभ-हानि नियोजन खाता क्यों बनाया जाता है?
क्योंकि शुद्ध लाभ को साझेदारों में बाँटने से पहले पूँजी पर ब्याज, वेतन और आहरण पर ब्याज जैसे समायोजन करने होते हैं। यह खाता लाभ के नियोजन को क्रम से दिखाता है। - पिछले समायोजन से क्या समझते हैं?
जब किसी साल संलेख की कोई बात लागू करना छूट जाए, जैसे पूँजी पर ब्याज देना भूल जाएँ, तो अगले साल एक समायोजन प्रविष्टि से हिसाब ठीक किया जाता है, ताकि किसी साझेदार को नुकसान न हो। - साझेदार के ऋण पर ब्याज का क्या नियम है?
संलेख हो या न हो, साझेदार द्वारा फर्म को दिए गए ऋण पर 6% वार्षिक ब्याज दिया जाता है। यह लाभ-हानि खाते में डेबिट होता है, नियोजन खाते में नहीं। - पूँजी पर ब्याज लाभ से ज़्यादा होने पर क्या होगा?
पूँजी पर ब्याज केवल उपलब्ध लाभ तक दिया जाता है और साझेदारों में उनके ब्याज के अनुपात में बाँटा जाता है; बचा लाभ शून्य रहता है। - चालू खाते का शेष डेबिट कब होता है?
जब किसी साझेदार के आहरण और उस पर ब्याज उसके वेतन, ब्याज और लाभ के हिस्से से ज़्यादा हो जाएँ, तो चालू खाते का शेष डेबिट हो जाता है और तुलन-पत्र में संपत्ति पक्ष में दिखाया जाता है।
पुस्तक के अभ्यास — Extension Questions with Answers
- एक साझेदार ने साल के बीच में ₹40,000 अतिरिक्त पूँजी लगाई। पूँजी पर 12% वार्षिक ब्याज के लिए किस अवधि का ब्याज मिलेगा?
अतिरिक्त पूँजी पर ब्याज केवल उसी अवधि के लिए मिलेगा, जितने समय वह फर्म में रही — पूरे साल का नहीं, बल्कि महीनों के अनुपात में। - फर्म को हानि हुई है, फिर भी संलेख में पूँजी पर ब्याज का उल्लेख है। क्या ब्याज दिया जाएगा?
नहीं — पूँजी पर ब्याज लाभ पर निर्भर करता है; हानि की स्थिति में पूँजी पर ब्याज नहीं दिया जाता, जब तक संलेख में स्पष्ट विपरीत बात न लिखी हो। - गारंटी फर्म की ओर से दी गई हो तो कमी कौन पूरी करेगा?
कमी सभी साझेदार अपने लाभ-विभाजन अनुपात में पूरी करेंगे, गारंटी पाने वाले साझेदार को छोड़कर। - स्थिर पूँजी विधि में साझेदार के वेतन का लेखा किस खाते में होगा?
चालू खाते में — पूँजी खाता अछूता रहता है, इसलिए वेतन, ब्याज और आहरण सब चालू खाते में जाते हैं। - नियोजन खाते और लाभ-हानि खाते में एक अंतर बताएँ।
लाभ-हानि खाता शुद्ध लाभ निकालता है; नियोजन खाता उस शुद्ध लाभ का साझेदारों में बँटवारा दिखाता है।
बोर्ड परीक्षा प्रश्न — बोर्ड-पैटर्न अभ्यास
ये Educational Galaxy के अपने बोर्ड-पैटर्न अभ्यास प्रश्न हैं, बोर्ड प्रश्नों की शैली में लिखे गए हैं। ये असली पिछले वर्षों के प्रश्न होने का दावा नहीं करते।
- साझेदारी संलेख न होने पर पूँजी पर ब्याज के बारे में नियम लिखिए। उत्तर: संलेख न होने पर पूँजी पर कोई ब्याज नहीं दिया जाता, चाहे पूँजी कितनी भी हो। यह नियम भारतीय साझेदारी अधिनियम, 1932 से आता है।
- ₹3,00,000 की पूँजी पर 8% वार्षिक ब्याज कितना होगा? नियोजन खाते में यह किस पक्ष में आएगा? उत्तर: ब्याज = ₹24,000। यह नियोजन खाते के डेबिट पक्ष में लिखा जाएगा।
- परिवर्तनशील पूँजी विधि में पूँजी खाते का शेष क्यों बदलता रहता है? उत्तर: क्योंकि वेतन, ब्याज, लाभ का हिस्सा और आहरण सभी सीधे पूँजी खाते में लिखे जाते हैं, इसलिए हर साल इसका शेष बदल जाता है।
- आहरण पर ब्याज नियोजन खाते में किस पक्ष में लिखा जाता है और क्यों? उत्तर: क्रेडिट पक्ष में, क्योंकि आहरण पर ब्याज व्यवसाय के लिए आय है — साझेदार से वसूला गया ब्याज लाभ को बढ़ाता है।
- एक साझेदार को ₹50,000 लाभ की गारंटी दी गई, पर उसका हिस्सा ₹42,000 निकला। कमी कौन पूरी करेगा? उत्तर: ₹8,000 की कमी बाकी साझेदार अपने तय अनुपात (गारंटी देने वाले साझेदारों) में पूरी करेंगे, ताकि उस साझेदार को पूरे ₹50,000 मिल जाएँ।
मुख्य शब्द / Key Terms
- साझेदारी संलेख — साझेदारों के बीच लिखित समझौता, जिसमें पूँजी, लाभ अनुपात और नियम तय होते हैं।
- स्थिर पूँजी विधि — पूँजी खाता स्थिर रहता है; समायोजन अलग चालू खाते में होते हैं।
- परिवर्तनशील पूँजी विधि — सारे समायोजन सीधे पूँजी खाते में; शेष हर साल बदलता है।
- लाभ-हानि नियोजन खाता — शुद्ध लाभ के बँटवारे को दिखाने वाला खाता; लाभ का नियोजन है, खर्च नहीं।
- आहरण — साझेदार द्वारा निजी काम के लिए व्यवसाय से निकाला गया धन या माल।
- लाभ की गारंटी — किसी साझेदार को न्यूनतम लाभ का वादा; कमी गारंटी देने वाले पूरी करते हैं।
- पिछले समायोजन — छूटी हुई संलेख-शर्त को बाद के साल में समायोजन प्रविष्टि से ठीक करना।
- चालू खाता — स्थिर विधि में साझेदार का दूसरा खाता, जिसमें वेतन, ब्याज, आहरण आदि लिखे जाते हैं।
याद रखें
- संलेख न हो तो लाभ बराबर, पूँजी पर ब्याज नहीं, आहरण पर ब्याज नहीं — पर साझेदार के ऋण पर 6% ब्याज मिलता है।
- पूँजी पर ब्याज तभी, जब संलेख में लिखा हो; लाभ कम हो तो केवल उपलब्ध लाभ तक।
- नियोजन खाते में साझेदार का वेतन डेबिट और आहरण पर ब्याज क्रेडिट होता है।
- विधि न बताई गई हो तो परिवर्तनशील पूँजी विधि मानें।
- गारंटी की कमी गारंटी देने वाले साझेदार अपने तय अनुपात में पूरी करते हैं।
परीक्षा टिप / आम गलती
आम गलती: आहरण पर ब्याज को नियोजन खाते में डेबिट लिख देना। सही पक्ष क्रेडिट है, क्योंकि आहरण पर ब्याज व्यवसाय की आय है। और पूँजी पर ब्याज हमेशा डेबिट पक्ष में आता है।
इस पृष्ठ का उपयोग कैसे करें: पहले सार पढ़ें, मुख्य शब्द अपने शब्दों में कहें, फिर बिना देखे अभ्यास करें। अंत में प्रश्न और उत्तर से अपनी जाँच करें। अपने शिक्षक या माता-पिता से उत्तर जँचवाएँ।
Recap — सारांश
साझेदारी की नींव संलेख है; संलेख न हो तो 1932 का अधिनियम लागू होता है। पूँजी खाते स्थिर या परिवर्तनशील विधि से रखे जाते हैं, लाभ का बँटवारा नियोजन खाते से होता है, और गारंटी व पिछले समायोजन से पुरानी गलतियाँ ठीक की जाती हैं।